界面新闻记者 | 杨志锦
1991年,一位33岁的青年学者写了一篇论文,试图回答一个问题:改革开放后,为什么中国的货币供应量增速持续高于GDP增速与通胀之和——多出来的钱,到底去了哪里?
他的答案是:货币化。
这个答案,后来被越来越多经济学家接受,并在此后三十多年间成为解释中国广义货币M2增速较高的权威理论。
这位青年学者就是易纲。他长期从事货币金融研究,2018年60岁那年出任中国央行行长,直至2023年卸任。
2026年9月15日,他的接任者、现任央行行长潘功胜在其署名文章《深刻认识中国金融结构变迁,提升金融服务实体经济适配性》中宣布,中国货币化进程已基本结束。
这不是对货币化理论的否定。恰恰相反,潘功胜的判断正是建立在易纲这一理论框架之上:货币化理论仍然成立,依然是对中国过去货币扩张最具解释力的框架,只是它所描述的那个历史过程,已经基本走完。

如何理解货币化,货币化进程基本结束又意味着什么?
货币化源起
货币数量论是解释货币、经济增长与通胀关系的重要理论,其经典方程为MV=PY,其中M为货币供应量,V为货币流通速度,P为价格水平,Y为实际产出。
在货币流通速度稳定的前提下,货币增速大体等于实际经济增速与通胀之和。诺贝尔经济学奖得主弗里德曼“通胀始终是货币现象”的判断正源于此。
改革开放初期,中国广义货币增速非常高,但并没有引发通胀。数据显示,1979-1992年中国广义货币增长了2000%,但是GDP只增长了231%,官方价格指数上涨了125%,广义货币增速显著高于经济增速与通胀之和。
对此,经济学界有两种解释:一种是“官方价格指数偏低说”,顾名思义,这一理论认为通胀数据被低估了;另一种则是“被迫储蓄说”,即消费者和企业由于种种原因被迫储蓄,货币流通速度降低,前述方程式因而得以平衡。
但易纲不同意这两种解释。1991年,他发表了《The monetization process in China during the economic reform》一文,此后又写了多篇文章研究中国的货币需求问题。这项研究他持续了10多年,到2003年,他出版了一本专著《中国货币化进程》。
易纲用货币化解释了改革开放初期为什么货币增长快但没有明显的通胀。在易纲的界定中,货币化是指通过货币进行(以货币作为价值尺度和交易媒介)的经济活动的比例不断增加。
举例而言,计划经济时期的资源配置以实物分配为主导:就业由国家统一安排,粮食凭票供应,住房由单位分配,货币的媒介功能因此受到限制。彼时,即便持有货币,如果没有粮票,仍无法购得粮食。
改革开放后,越来越多的物品和服务以货币标价,并可通过货币购买:先是粮食等消费品,继而扩展至劳动力等生产要素,再进一步延伸至土地、住房等资产。
在此过程中,每将一项非货币化对象纳入货币交易体系,都需要大量新增货币来支撑其定价、流通与运转,其中土地、房地产等资产所需的货币量尤为庞大。
于是中国M2增速长期高于GDP增速与CPI之和,导致M2/GDP比值水涨船高。如何解释并回应M2的高增速以及M2/GDP的高比值,成为中国央行行长面临的重要课题。
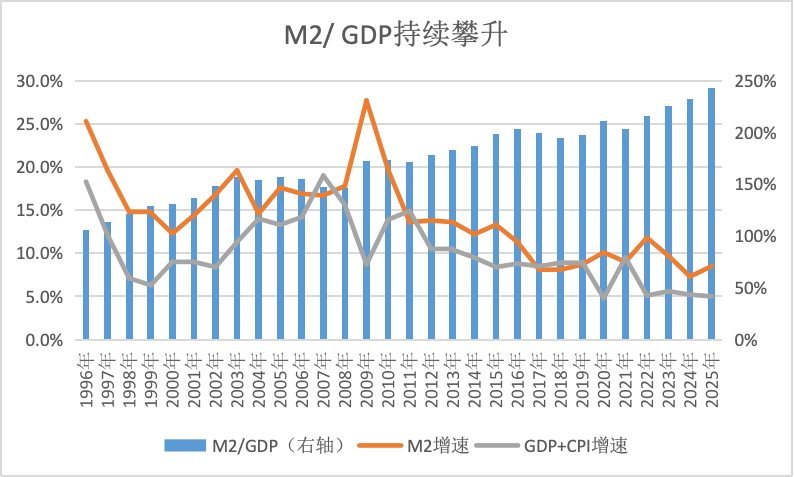 界面新闻记者根据同花顺ifind数据制图
易纲的前任周小川在担任央行行长(2003-2018年)期间,多次面临这一质疑。渣打银行2012年发表的一份研究报告称,过去五年中国M2增长了146%,仅2011年中国新增M2规模全球占比达52%,并由此称“周小川不仅是中国央行行长,还是全球的央行行长”。
当时中国M2规模接近百万亿,M2/GDP已超170%。面对这一质疑,周小川将M2/GDP比值偏高归纳为三个结构性因素:货币化需求、高储蓄率、间接融资占比高。
在解释货币化需求时,周小川说,中国处于市场化转轨时期,货币化进程加快,一些产品从计划经济下的直接实物分配转变为货币化交易,其中土地、房产等的货币化更为突出。资产市场的迅速发展,包括交易所市场、银行间市场等,以及扩大人民币跨境使用也增加了货币需求。
十大杠杆配资可见,周小川也认同货币化的解释,且认为主要是房产、土地的货币化带动了M2的快速增长。潘功胜此次发布的文章逻辑与此一脉相承。
潘功胜称,过去中国金融总量增长较快,主要与经济的货币化进程和高速增长带来的较大规模货币需求有关。改革开放以来,中国从过去的实物分配为主改为货币分配,越来越多的商品、住房借助货币来标注价值,以货币为媒介进行交易,融资需求也快速增加,金融总量增长较快。
货币化与M2增速目标设置
中国央行之所以关注货币化进程,是因为央行要通过调控货币数量这一中间目标,来实现经济增长、物价稳定、充分就业等最终目标——货币过多可能引发通胀,过少又可能抑制增长,货币数量究竟多少才算合适?
要回答这个问题,就需要一套宏观调控框架,来判断货币总量是否适度,为此中国进行了30余年的探索。
在“加快建立社会主义市场经济体制”要求下,1994年的政府工作报告提出,要建立强有力的中央银行宏观调控体系,使人民银行能够有效地调控货币供应量,保持币值稳定。
同年,人民银行印发相关办法,明确M0、M1、M2的统计范围。从此,M2这个概念才开始登上庙堂,成为中国货币政策最重要的中间目标。
但直到2009年,M2才开始设置量化目标,这一惯例一直延续到2017年。这期间,市场分析普遍认为,M2增速目标的设置遵循如下等式:
M2增速目标=GDP增速目标+CPI增速目标+3%
这一公式的核心逻辑是,货币供应量的增长应大致覆盖实体经济增长(GDP)和物价上涨(CPI)的需要,额外部分则用于满足货币化需求,当时这一数值在3%左右。
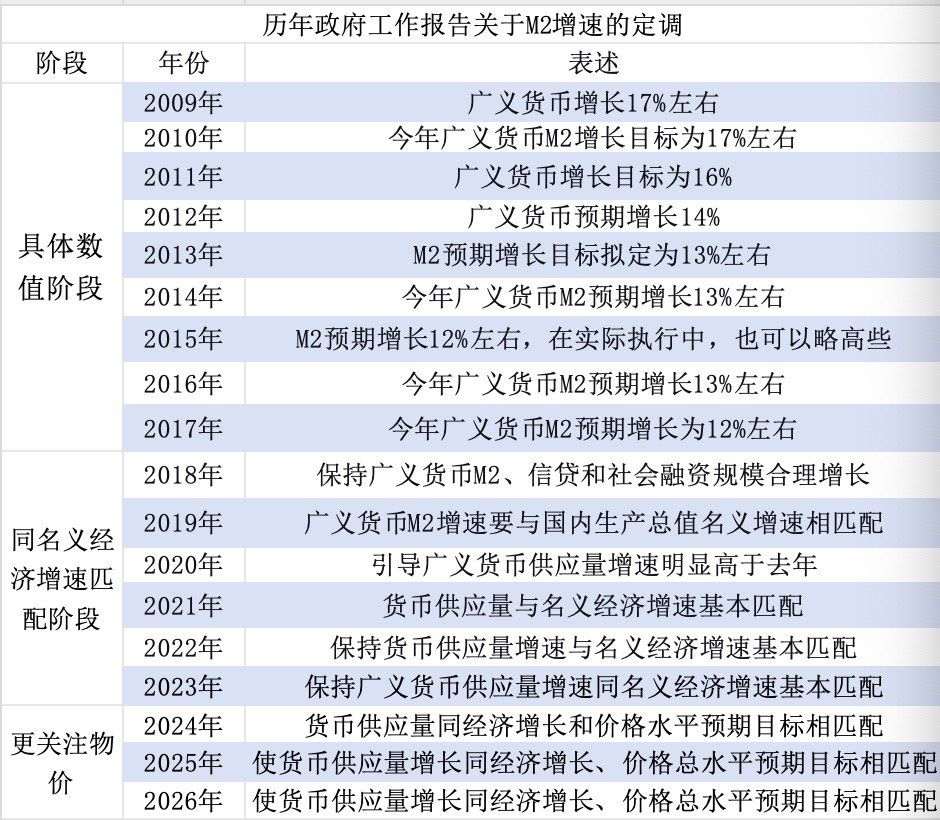
界面新闻记者根据政府工作报告整理制表
时任央行调查统计司司长盛松成在2014年曾明确表示,合理的M2增速为“GDP增速+CPI增速+2至3个百分点”,只要在这个区间内就属于合理。
以2014年为例,当年国内生产总值目标为增长7.5%左右,CPI目标为3.5%左右,M2预期增长13%左右,其中2%的差值就是货币化带来的需求。
不过,2018年-2023年间M2增速目标调整为与名义GDP增速匹配。这本质上将稳定宏观杠杆的机制内嵌进了货币政策中间目标之中,因为M2增速同名义经济增速基本匹配,意味着M2/GDP基本不变,也就意味着宏观杠杆率基本稳定。
2024年后M2增速目标的锚定方式再度调整,并延续至今。这一阶段要求M2增长同经济增长、价格总水平预期目标相匹配。
其核心变化在于将价格水平从名义增速的合成项中独立出来,使得货币政策不能仅追求M2增速、经济增速达标,还必须关注价格目标是否实现,因为这三年物价水平持续低位运行。
从货币化角度看,第二阶段、第三阶段的M2锚定方式均不再为货币化预留空间。
具体而言,第三阶段要求M2增长同经济增长、价格总水平预期目标相匹配,M2增速目标大体对应实际GDP增速目标加CPI目标;第二阶段锚定名义GDP增速,而名义增速本身已包含实际增长和价格因素,同样不含额外的货币化空间。这意味着,第一阶段公式中3个百分点的货币化需求已经消失,央行无需再为货币化多投放货币。
潘功胜此次表示,当前我国经济从高速增长阶段转向高质量发展阶段,货币化进程已基本结束,金融对经济的服务更多体现在结构优化、适配度提升上,而不是宏观金融总量的持续扩张上。
如果从M2增速目标设置的角度看,货币化进程在2018年后已经结束。
M2高增长时代已经结束
那么,货币化进程对市场而言意味着什么?
首先,这意味着将非货币化对象纳入货币交易体系的过程,已经基本完成。换言之,经过数十年的市场化改革,绝大部分商品和服务已经由货币定价和交易。
其次,这意味着M2高增长的时代已经结束。在货币化进程中,M2需要保持较高增速,并留出一定“冗余”,以满足不断新增的货币化需求;当货币化进程基本结束,这部分冗余就不再需要,M2增速也会随之降低。
“改革开放以来市场经济和金融体系的建立过程,主要表现为商品、设备、住房等资产广泛以货币计价,同时交易货币化带来融资需求与金融总量的长期高增。如今经济转入高质量发展,大规模将现有资产进行货币化的空间没有那么多了,M2增速中枢下移。”远东资信研究院常务副院长张林对界面新闻记者表示。
同花顺ifind数据显示,上世纪90年代M2增速中枢在20%左右,本世纪头10年、第二个10年分别降至17%、11%左右,2020年后增速进一步下滑至8%左右,今年8月末为7.5%。
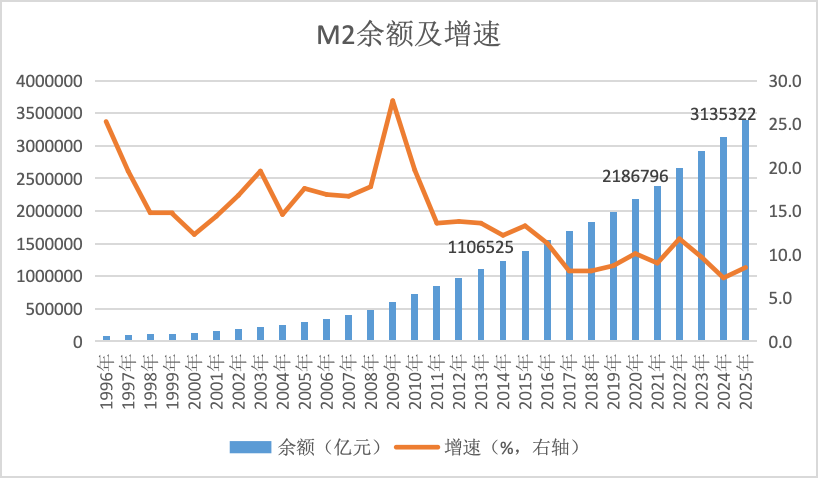
界面新闻记者根据同花顺ifind整理
元股证券:ygzq.hk
“M2高速增长的时代已经结束。”招联首席经济学家、上海金融与发展实验室执行主任董希淼对界面新闻记者表示,“M2扩张将更多取决于信用派生本身,但这不意味着M2停止增长,货币创造引擎已从‘地产-信贷’模式转向‘政府债券+直接融资+外汇占款’的新模式。”
从余额看,尽管增速放缓,M2存量规模仍在持续扩大。M2在2013年、2020年、2024年分别突破100万亿、200万亿、300万亿关口,今年8月末余额为356万亿。
“增速是增量与全部存量的比值关系。分子是当前的增量,分母是全部的存量。随着存量的扩大,金融总量增速有所下降也是自然的。”潘功胜在文中表示。
潘功胜所说的金融总量除了M2,还包括信贷、社融两大指标。因为信贷、社融和M2一体两面:对于金融机构而言,M2是负债,信贷和社融是资产;对于实体经济而言,M2是资产,信贷和社融则是负债。
随着M2的可控性以及与主要经济变量的相关性趋于减弱,M2的重要性正在淡化。潘功胜此次也指出,要不断优化货币政策中间变量,淡化对数量目标的关注,更加注重发挥价格型调控的作用。
“M2可能不再被当作硬性中介目标,随着直接融资占比上升、银行对非银融出、净结汇等变化,M2与贷款、社融的背离更常见。”张林对界面新闻记者表示。
实际上,经过多年探索后,中国价格型货币政策调控框架更加成熟。典型的价格型调控框架如美联储,其主要通过调整联邦基金目标利率这一中间目标实现物价稳定、充分就业等最终目标。
当前,中国央行通过调整政策利率(7天逆回购操作利率),影响货币市场利率和债券市场利率,并影响存贷款利率,进而促进消费和投资,提升社会总需求,支持经济发展。
“中国货币政策中间目标从数量型向价格型转变很迫切,目前逐步淡化M2和社融这两个数量指标,未来可能更看重7天逆回购政策利率这个价格指标。”北京某券商政策分析师对界面新闻记者表示。
董希淼对界面新闻记者表示,未来央行不太会为某个M2增速数字而“放水”,利率信号的重要性上升。同时,当宏观总量不再追求持续扩张时,金融对经济的服务转向结构优化和适配度提升,直接融资的重要性会进一步凸显。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:刘万里 SF014配资炒股适合什么水平
元股证券金融官网 - 元股证券提示:本文来自互联网,不代表本网站观点。
- 上一篇:配资查询网 墨西哥总统辛鲍姆与特朗普通话,双方持续磋商贸易事宜
- 下一篇:没有了
相关文章
大盘行情指数走势
推荐资讯